easypaisa – a digital bank
- 4,5
- Bewertung
- 100.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer eine digitale Bank für den Alltag sucht, möchte meistens keine komplizierte Finanzsoftware, sondern einen schnellen Weg, Geld zu verwalten und Zahlungen zu erledigen. Genau hier setzt easypaisa an. Ich habe die App als mobile Finanzanwendung betrachtet und dabei besonders darauf geachtet, wie verständlich die ersten Schritte sind, wo im Alltag Reibung entstehen kann und wie man sich bei einem unterbrochenen Vorgang sinnvoll weiterhilft.
Die Anwendung stammt von Easypaisa Bank Limited und ist kostenlos erhältlich. Im Finanzbereich gehört sie zu den sehr verbreiteten mobilen Angeboten: Im Store steht eine durchschnittliche Bewertung von 4,5 bei mehr als vier Millionen abgegebenen Bewertungen, außerdem wurden über 100 Millionen Installationen erreicht. Das klingt beeindruckend, sagt aber noch nicht, ob sie zu den eigenen Gewohnheiten passt. Für mich ist deshalb entscheidender, ob die App bei typischen Geldvorgängen übersichtlich bleibt und ob man nach einem Fehler schnell wieder den Überblick gewinnt.
Wo die Nutzung im Alltag ins Stocken geraten kann
Der erste Stolperstein bei einer Banking-App ist selten die Grundidee. Schwieriger wird es, wenn ein Vorgang nicht sofort durchläuft: eine Anmeldung bleibt stehen, eine Zahlung wirkt unklar oder der nächste Bildschirm erscheint nicht. Bei einer Finanzanwendung fühlt sich so eine Unterbrechung schnell ernster an als bei einer gewöhnlichen Shopping- oder Nachrichten-App. Ich würde deshalb nicht automatisch davon ausgehen, dass das Geldproblem selbst verursacht wurde, nur weil die App gerade nicht wie erwartet reagiert.
Das könnte dir auch gefallen

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.

 Snapchat
 macht aus flüchtigen Bildern ein tägliches Ritual
Snapchat gewinnt nicht durch Vollständigkeit, sondern durch Tempo, Nähe und kleine soziale Verpflichtungen. Genau darin liegt seine Stärke – und sein blinder Fleck.

 Fluvsies - Flauschige Tierchen
Fluvsies macht aus kurzen Spielpausen ein Fürsorgeritual
Ein digitales Tierchen braucht kaum Zeit und doch regelmäßig Aufmerksamkeit. Fluvsies zeigt, wie Fürsorge, Sammellust und kurze Spielpausen ineinandergreifen.

 Google Fotos
 wird wichtiger, weil niemand seine Bilder mehr sortieren kann
Mehr Aufnahmen, mehr KI und immer weniger Lust aufs Sortieren: Google Fotos wächst mit einem Bedürfnis, das viele erst bemerken, wenn sie ein Bild suchen.

 X (ehemals Twitter)
X im Alltag: Schneller Zugang zu Gesprächen, wenig Orientierung im Feed
X macht aktuelle Gespräche schnell erreichbar. Doch zwischen For-you-Feed, Themenreitern und unklarem Aktionsfeedback verlangt die App ihren Nutzern viel eigene Orientierung ab.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Besonders wichtig ist die Unterscheidung zwischen einer fehlenden Bestätigung und einer tatsächlich fehlgeschlagenen Transaktion. Wer in so einer Situation mehrfach auf eine Schaltfläche tippt, kann den Vorgang unnötig wiederholen. Mein praktischer Rat lautet: erst kurz prüfen, ob sich der Kontostand, der Verlauf oder eine Statusmeldung verändert hat, und erst danach einen neuen Versuch starten. Die App ist als Werkzeug zum Bezahlen, Sparen, Investieren und Verdienen gedacht, weshalb ein ruhiger Blick auf den jeweiligen Status sinnvoller ist als hektisches Wiederholen.
Auch die große Funktionsbreite kann anfangs verwirren. Wer nur eine Zahlung erledigen möchte, sieht möglicherweise mehrere Bereiche, die mit Geldverwaltung zusammenhängen. Ich würde beim ersten Besuch nicht alles gleichzeitig ausprobieren. Besser ist es, zunächst den eigenen Hauptzweck zu wählen: Geld senden, bezahlen, sparen oder einen anderen Finanzvorgang prüfen. So entsteht ein klarer Ablauf, und man merkt schneller, welche Teile der App für den eigenen Alltag überhaupt relevant sind.
Ein realistischer Tagesablauf
Stell dir vor, du möchtest unterwegs eine Zahlung erledigen und danach kontrollieren, ob der Vorgang korrekt verbucht wurde. Ich würde zuerst die App öffnen, mich nicht durch alle Angebote arbeiten und direkt den passenden Zahlungsbereich auswählen. Nach dem Bestätigen sollte ich nicht sofort schließen, sondern den angezeigten Status oder den Verlauf kontrollieren. Falls die Verbindung währenddessen schwankt, ist diese Kontrolle besonders wichtig, weil ein langer Ladebildschirm nicht automatisch bedeutet, dass nichts passiert ist.
Am Abend kann derselbe Ablauf für die persönliche Übersicht nützlich sein. Statt einzelne Vorgänge aus dem Gedächtnis zu beurteilen, lässt sich der Finanzbereich als zentraler Ausgangspunkt verwenden, um Einnahmen, Zahlungen oder Sparaktivitäten geordnet zu betrachten. Ich sehe darin eine Stärke gegenüber einer reinen Zahlungs-App: easypaisa versucht, mehrere Geldaufgaben in einer Anwendung zusammenzuführen. Der Nachteil ist, dass die Oberfläche dadurch weniger fokussiert wirken kann, wenn man nur eine einzige Funktion braucht.
Was ich vor der Einrichtung prüfen würde
Die App ist für ein breites Publikum freigegeben und trägt die Alterskennzeichnung USK ab 0 Jahren. Das bedeutet nicht, dass jede Finanzfunktion für jede Person automatisch passend ist. Vor der Einrichtung würde ich klären, welche Telefonnummer, welches Gerät und welche persönlichen Angaben im eigenen Fall verwendet werden sollen. Bei einem Bankkonto ist es besser, die Registrierung nicht nebenbei in einer lauten oder hektischen Umgebung zu beginnen.
Die aktuelle Version ist 2.10.7 und läuft ab iOS beziehungsweise Android 8.0. Wer ein älteres Gerät nutzt, sollte deshalb zuerst prüfen, ob das Betriebssystem diese Voraussetzung erfüllt. Ein Gerät, das knapp an der Systemgrenze liegt, kann bei modernen Anwendungen mehr Schwierigkeiten machen als ein aktuelles Smartphone. Wenn die Installation schon an dieser Stelle scheitert, ist das kein Hinweis auf einen Fehler im Konto.
Ich würde außerdem vor dem ersten Finanzvorgang sicherstellen, dass genügend Akkuladung und eine stabile Internetverbindung vorhanden sind. Das klingt banal, ist bei einer Registrierung oder Bestätigung aber praktisch relevant. Ein Wechsel zwischen mobilen Daten und WLAN während eines laufenden Vorgangs erschwert später die Einschätzung, ob die App, das Netzwerk oder der Dienst selbst die Unterbrechung ausgelöst hat.
Die Einrichtung Schritt für Schritt ruhig angehen
Bei der Kontoeröffnung würde ich jede Eingabe vor dem Absenden noch einmal kontrollieren. Ein kleiner Tippfehler bei Kontaktdaten kann später dazu führen, dass eine Bestätigung nicht dort ankommt, wo man sie erwartet. Ebenso sollte man keine Codes oder Zugangsdaten an andere Personen weitergeben. Diese Vorsicht ist nicht speziell auf easypaisa beschränkt, aber bei einer digitalen Bank besonders wichtig.
Wenn eine Bestätigung ausbleibt, würde ich zunächst prüfen, ob die angegebene Nummer erreichbar ist und ob das Gerät Nachrichten empfangen kann. Danach lohnt sich ein erneuter Blick auf die App, statt sofort mehrere neue Anfragen anzustoßen. Mehrere parallele Versuche machen den Ablauf nicht unbedingt schneller und können unübersichtlich werden. Ein sauberer, einzelner Wiederholungsversuch ist für mich die bessere Vorgehensweise.
Die kostenlose Nutzung ist ein angenehmer Einstieg, sollte aber nicht dazu verleiten, finanzielle Entscheidungen ohne Prüfung zu treffen. Die App bündelt auch Bereiche rund ums Investieren, Sparen und Verdienen. Ich würde diese Angebote getrennt von alltäglichen Zahlungen betrachten und vor jeder Entscheidung die angezeigten Bedingungen aufmerksam lesen. Eine digitale Oberfläche macht einen Finanzvorgang bequemer, ersetzt aber nicht die eigene Prüfung.
Wenn ein Vorgang unterbrochen wurde
Der sinnvollste Wiederherstellungsablauf beginnt mit einer Pause. Zuerst würde ich feststellen, an welcher Stelle der Vorgang abgebrochen ist: vor der Eingabe, während der Bestätigung oder danach. Anschließend prüfe ich den Verlauf und den Kontostand, bevor ich erneut bezahle oder Geld sende. Diese Reihenfolge reduziert das Risiko, eine bereits verarbeitete Aktion versehentlich ein zweites Mal auszulösen.
Wenn die App nur langsam reagiert, würde ich sie nicht sofort mehrfach öffnen und schließen. Stattdessen kann man die Internetverbindung prüfen, die Anwendung vollständig beenden und nach kurzer Zeit erneut starten. Hilft das nicht, sollte man das Gerät neu verbinden oder neu starten. Das sind einfache Maßnahmen, aber sie trennen vorübergehende Verbindungsprobleme von einem dauerhaften Problem mit dem Konto.
Ein weiterer nützlicher Schritt ist, den genauen Zeitpunkt und die Art des Vorgangs zu notieren. Bei einer späteren Klärung ist es hilfreicher zu sagen, ob es um eine Zahlung, eine Sparaktion oder einen anderen Bereich ging, als nur zu melden, dass „die App nicht funktioniert“. Ich würde dabei keine sensiblen Zugangsdaten in Notizen oder Nachrichten speichern. Für die eigene Übersicht reichen Vorgangstyp, ungefähre Uhrzeit und sichtbarer Status.
Falls ein Betrag belastet wirkt, aber die Bestätigung fehlt, würde ich nicht sofort erneut handeln. Erst den Verlauf aktualisieren und die Anzeige nach einer kurzen Wartezeit erneut prüfen. Wenn die Unklarheit bleibt, ist der offizielle Support- oder Bankweg die richtige nächste Station. Eine App kann den Vorgang anzeigen, aber nicht jede externe Ursache selbst beheben.
Wann nicht die App selbst schuld ist
Viele Fehlerbilder entstehen außerhalb der Anwendung. Eine instabile Mobilfunkverbindung, ein überlastetes WLAN, ein veraltetes Betriebssystem oder ein knappes Gerätespeicherproblem können sich alle wie ein App-Fehler anfühlen. Ich würde deshalb zuerst testen, ob andere Internetdienste auf demselben Gerät normal funktionieren. Wenn auch diese langsam laden, liegt die Ursache wahrscheinlich nicht allein bei easypaisa.
Auch die Bank- oder Zahlungsseite eines Vorgangs kann zeitweise nicht erreichbar sein. In diesem Fall bringt eine Neuinstallation wenig und kann sogar unnötig sein, wenn die Zugangsdaten anschließend erneut eingerichtet werden müssen. Ich würde eine Neuinstallation nur als späteren Schritt betrachten, nachdem Verbindung, Systemversion und der sichtbare Transaktionsstatus geprüft wurden.
Ein Wechsel des Geräts kann ebenfalls Verwirrung auslösen. Wer die App auf einem anderen Smartphone nutzt, sollte nicht gleichzeitig mehrere Wiederherstellungsversuche starten. Besser ist, den Zugang geordnet auf dem Gerät einzurichten, das dauerhaft verwendet werden soll. So bleibt klar, welches Gerät gerade für die Bestätigung und die tägliche Verwaltung zuständig ist.
Bei ungewöhnlichen Nachrichten, unerwarteten Zahlungsaufforderungen oder verdächtigen Kontaktversuchen würde ich nicht über einen fremden Kanal reagieren. Die App sollte nur aus einer vertrauenswürdigen Quelle installiert werden, und persönliche Sicherheitsdaten gehören nicht in Chats oder an unbekannte Anrufer. Diese Regel schützt nicht nur das Konto, sondern verhindert auch, dass ein echtes technisches Problem mit einem Sicherheitsrisiko vermischt wird.
Stärken im Vergleich zu den üblichen Alternativen
Im Vergleich zu einer einzelnen Zahlungs-App liegt der besondere Reiz von easypaisa in der breiteren Ausrichtung. Die Anwendung möchte nicht nur einen Zahlungsvorgang abwickeln, sondern auch das Verwalten, Sparen, Investieren und Verdienen von Geld an einem Ort ermöglichen. Für mich ist das praktisch, wenn ich nicht zwischen mehreren Anwendungen wechseln möchte. Gerade auf einem Smartphone mit begrenztem Speicher kann ein zentraler Finanzzugang angenehmer sein als eine Sammlung einzelner Werkzeuge.
Eine klassische Bank-App kann dagegen die bessere Wahl sein, wenn man bereits eine feste Bankbeziehung hat und vor allem Kontoauszüge, Überweisungen oder vertraute Bankfunktionen benötigt. Der Vorteil einer solchen Lösung liegt oft in der klaren Bindung an das bestehende Konto. easypaisa ist interessanter für Menschen, die einen mobilen, vielseitigen Zugang suchen und bereit sind, sich in eine eigene Finanzumgebung einzuarbeiten.
Gegenüber Bargeld ist die App schneller überprüfbar und besser für digitale Abläufe geeignet, aber sie hängt von Gerät, Zugang und Verbindung ab. Bargeld funktioniert auch dann, wenn der Akku leer ist oder das Netzwerk ausfällt. Ich würde deshalb nicht jede finanzielle Reserve ausschließlich digital organisieren. Die richtige Entscheidung hängt davon ab, wie wichtig spontane Verfügbarkeit ohne Technik im eigenen Alltag ist.
Für wen die Anwendung besonders sinnvoll ist
Ich sehe easypaisa vor allem bei Nutzerinnen und Nutzern, die mehrere Geldaufgaben mobil bündeln möchten. Wer regelmäßig bezahlt, Geld verwaltet und zusätzlich Spar- oder Anlagebereiche erkunden will, kann von der gemeinsamen Oberfläche profitieren. Auch Menschen, die ihre Finanzvorgänge lieber unterwegs als am Desktop erledigen, finden hier einen naheliegenden Ansatz.
Weniger passend ist die App für Personen, die ausschließlich eine sehr reduzierte Zahlungsfunktion benötigen und zusätzliche Finanzbereiche eher als Ablenkung empfinden. Wer außerdem keine stabile Verbindung hat oder ein nicht unterstütztes altes Betriebssystem nutzt, sollte zuerst die technische Seite lösen, bevor er sich auf die Anwendung verlässt. Für komplexe finanzielle Entscheidungen würde ich unabhängig von der App zusätzliche Beratung und sorgfältige Prüfung einplanen.
Ein wichtiger Trade-off ist die Konzentration vieler Aufgaben an einem Ort. Das spart Wechsel zwischen Apps, erhöht aber die Verantwortung für eine gute Ordnung. Ich würde Benachrichtigungen und den Verlauf regelmäßig kontrollieren und mir angewöhnen, nach wichtigen Vorgängen eine eindeutige Bestätigung abzuwarten. So bleibt die Bequemlichkeit erhalten, ohne dass man die Kontrolle an die Oberfläche abgibt.
Mein praktischer Umgang mit der App
Nach der Einrichtung würde ich zunächst einen kleinen, überschaubaren Vorgang auswählen, um den Ablauf kennenzulernen. Dabei achte ich darauf, wo Statusmeldungen erscheinen, wie der Verlauf aufgebaut ist und an welcher Stelle eine Bestätigung verlangt wird. Erst wenn dieser Ablauf verständlich ist, würde ich weitere Bereiche wie Sparen oder Investieren erkunden. Das ist für mich der beste Weg, die Vielseitigkeit zu nutzen, ohne am Anfang den Überblick zu verlieren.
Für den täglichen Einsatz würde ich die App nicht nur nach dem Absenden schließen. Ein kurzer Kontrollblick auf Status und Verlauf gehört für mich zum Vorgang dazu. Wenn etwas nicht stimmt, notiere ich mir die sichtbare Meldung und vermeide wiederholte Eingaben. Diese kleine Gewohnheit ist einer der wichtigsten praktischen Vorteile im Umgang mit jeder mobilen Bank, besonders wenn mehrere Finanzfunktionen in einer Anwendung zusammenlaufen.
Wer nach einem Gerätewechsel oder einer Unterbrechung nicht weiterkommt, sollte systematisch vorgehen: Systemvoraussetzungen prüfen, Verbindung testen, App neu starten, Status kontrollieren und erst danach den offiziellen Klärungsweg nutzen. Falls persönliche Daten oder Geld betroffen sein könnten, würde ich keine improvisierten Lösungen aus Foren oder Nachrichten übernehmen. Bei Finanzkonten ist eine langsame, nachvollziehbare Lösung besser als ein schneller, aber riskanter Versuch.
Mein Fazit zur digitalen Bank
easypaisa ist für mich eine vielseitige Finanz-App mit einem klaren mobilen Schwerpunkt. Die kostenlose Anwendung von Easypaisa Bank Limited verbindet Zahlungen und Geldverwaltung mit Bereichen zum Sparen, Investieren und Verdienen. Ihre hohe Verbreitung und die starke durchschnittliche Bewertung sprechen für eine breite Akzeptanz, wichtiger ist aber die persönliche Passung: Wer mehrere Aufgaben an einem Ort erledigen möchte, bekommt einen überzeugenden Ansatz.
Meine Empfehlung fällt deshalb positiv, aber nicht blind aus. Ich würde die App Menschen empfehlen, die einen mobilen Finanzzugang suchen und bereit sind, bei unterbrochenen Vorgängen den Status sorgfältig zu prüfen. Die größten Reibungspunkte liegen weniger in der Grundidee als in Einrichtung, Verbindung, Bestätigung und der möglichen Unübersichtlichkeit einer umfangreichen Finanzoberfläche.
Mein wichtigster Rat: Bei jeder unklaren Zahlung zuerst den Status prüfen und erst danach erneut handeln. Wer diese Gewohnheit übernimmt, die technischen Voraussetzungen beachtet und die Finanzbereiche bewusst nutzt, kann easypaisa sinnvoll in den Alltag integrieren. Wer dagegen nur eine extrem einfache Einzel-Funktion braucht oder dauerhaft auf eine stabile Internetverbindung verzichten muss, ist mit einer schlankeren oder klassischen Alternative wahrscheinlich besser bedient.
Häufig gestellte Fragen zu easypaisa – a digital bank
01Was ist easypaisa und welche Funktionen bietet die App?
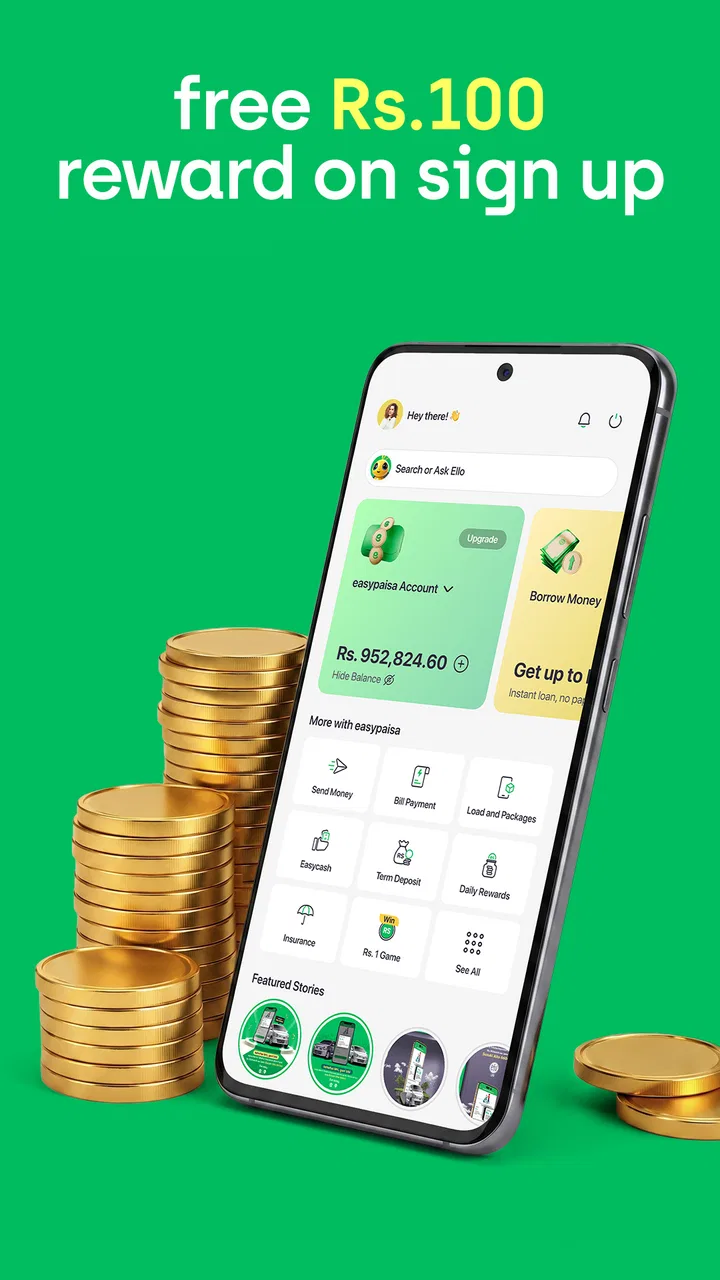
easypaisa ist eine mobile Finanz-App, mit der Nutzer Geld senden und empfangen, Rechnungen bezahlen, Mobilfunkguthaben aufladen und bestimmte Finanzdienstleistungen direkt über das Smartphone nutzen können. Je nach Land und Kontoart stehen außerdem Überweisungen, Händlerzahlungen, Spar- oder Kreditangebote sowie Transaktionen über QR-Codes zur Verfügung. Der genaue Funktionsumfang kann sich durch regionale Vorschriften, Partnerschaften und regelmäßige App-Updates unterscheiden.
02Wie kann ich ein easypaisa-Konto erstellen und welche Daten werden benötigt?
Für die Registrierung benötigen Nutzer in der Regel eine gültige Mobilfunknummer und persönliche Identifikationsdaten. Je nach gesetzlichen Vorgaben kann eine Verifizierung der Identität erforderlich sein, beispielsweise durch ein offizielles Ausweisdokument oder zusätzliche Angaben. Nach der Einrichtung wird meist eine persönliche PIN festgelegt. Diese sollte niemals weitergegeben werden. Die verfügbaren Kontotypen und Verifizierungsschritte können je nach Aufenthaltsort und nationalen Bestimmungen variieren.
03Ist easypaisa sicher für Überweisungen und Zahlungen?
easypaisa verwendet typischerweise Sicherheitsmaßnahmen wie persönliche PINs, Anmeldebestätigungen und verschlüsselte Verbindungen, um Konten und Transaktionen zu schützen. Trotzdem hängt die Sicherheit auch vom Verhalten des Nutzers ab. Installieren Sie die App nur aus offiziellen Quellen, verwenden Sie keine leicht erratbare PIN und teilen Sie keine Einmalcodes. Bei einem verlorenen Smartphone oder verdächtigen Aktivitäten sollte das Konto unverzüglich über den offiziellen Kundendienst gesichert werden.
04Welche Gebühren können bei der Nutzung von easypaisa entstehen?
Ob Gebühren anfallen, hängt von der jeweiligen Transaktion ab. Geldüberweisungen, Bargeldabhebungen, Rechnungszahlungen, Karten- oder Händlertransaktionen und bestimmte Zusatzdienste können unterschiedliche Kosten verursachen. Manche Angebote sind kostenlos, während andere eine feste Gebühr oder einen prozentualen Betrag berechnen. Prüfen Sie deshalb vor der Bestätigung immer die angezeigte Gebührenübersicht. Preise, Limits und Bedingungen können sich jederzeit ändern und regional unterschiedlich sein.
05Kann ich easypaisa auch ohne Bankkonto und überall nutzen?
easypaisa wurde insbesondere dafür entwickelt, mobile Finanztransaktionen auch ohne klassisches Bankkonto zu ermöglichen. Dennoch benötigen Nutzer normalerweise eine unterstützte Mobilfunknummer und müssen die Identitätsanforderungen erfüllen. Nicht jede Funktion ist an jedem Ort verfügbar, da Händlernetz, Internetzugang, gesetzliche Vorgaben und regionale Unterstützung eine Rolle spielen. Vor dem Download sollten Sie prüfen, ob der Dienst in Ihrem Land angeboten wird und welche Funktionen für Ihr Konto freigeschaltet sind.
Vorteile
- Schnelle Überweisungen und Rechnungszahlungen direkt per Smartphone
- Großes Netz an Einzahlungs- und Auszahlungsstellen
- Mobile Aufladung für viele pakistanische Mobilfunkanbieter
- Praktische Funktionen für den täglichen Zahlungsverkehr
- Unterstützt Geldtransfers ohne klassisches Bankkonto
Nachteile
- Vollständige Nutzung erfordert meist eine pakistanische Mobilfunknummer
- Gebühren können je nach Transaktion und Service variieren
- Verfügbarkeit einzelner Funktionen hängt vom Standort ab
- Identitätsprüfung kann bei bestimmten Vorgängen erforderlich sein
- App und Support sind hauptsächlich auf den pakistanischen Markt ausgerichtet

easypaisa – a digital bank
Galerie